Domain schokoladenmousse.de kaufen?
Wir ziehen mit dem Projekt
schokoladenmousse.de um.
Sind Sie am Kauf der Domain
schokoladenmousse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schokoladenmousse.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Resource Dessert 2.0 Schokolade 500 GProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät), zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei erhöhtem Energie- und/oder Eiweißbedarf (z.B. bei konsumierenden Erkrankungen) Kau- und Schluckbeschwerden/Dysphagie Verwendung/Anwendung/Verzehrempfehlung: Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Becher täglich. Schmeckt gekühlt am besten. Nährwertdeklaration: Nährwerte pro 100 g Brennwert 839 kJ/200 kcal Fett, davon 9,6 g o gesättigte Fettsäuren 1,7 g o einfach ungesättigte Fettsäuren 5,4 g o mehrfach ungesättigte Fettsäuren 2,1 g Kohlenhydrate, davon 18 g o Zucker 6,5 g o Lactose < 0,5 g Ballaststoffe 1,0 g Eiweiß 10,0 g Salz 0,2 g Natrium 80 mg Kalium 250 mg Chlorid 120 mg Calcium 150 mg Phosphor 120 mg Magnesium 30 mg Eisen 1,6 mg Zink 2,0 mg Kupfer 0,2 mg Mangan 0,3 mg Fluorid 0,12 mg Selen 11 μg Chrom 13 μg Molybdän 15 μg Jod 15 μg Vitamin A 125 μg Vitamin D 1,6 μg Vitamin E 3,8 mg Vitamin K 12 μg Vitamin C 18 mg Thiamin 0,2 mg Riboflavin 0,25 mg Niacin 1,0 mg/3,3 mg NE Vitamin B6 0,3 mg Folsäure 40 μg Vitamin B12 0,35 μg Biotin 5,0 μg Pantothensäure 0,7 mg Osmolarität: 520 mOsm/l 650 mOsm/l Wasser 60 g Zutaten: Wasser, Glukosesirup, Milch eiweiß (Casein, Molke ), Rapsöl, Saccharose, Rahm/Schlagsahne , fettarmes Kakaopulver (1,3%), Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Natriumcitrat, Kaliumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Aromen, Säureregulator (E330, E525). Allergene: Milch. Nettofüllmenge: 4 x 125 g = 500 g Aufbewahrungsbedingungen: Ungeöffnet, kühl und trocken lagern. Geöffnete Becher wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Nestle Health Science (Deutschland) GmbH Lyoner Straße 23 D-60528 Frankfurt Weitere Hinweise: Glutenfrei, lactosearm (< 0,5 g/100 ml). Diätetisch vollständig. Unter ärztlicher Aufsicht verwenden. Geeignet ab 3 Jahren. Als einzige Nahrungsquelle geeignet. Quelle: www.nestlehealthscience.de Stand: 07/202318,11 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Resource Dessert 2.0 Schokolade 500 GProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät), zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei erhöhtem Energie- und/oder Eiweißbedarf (z.B. bei konsumierenden Erkrankungen) Kau- und Schluckbeschwerden/Dysphagie Verwendung/Anwendung/Verzehrempfehlung: Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Becher täglich. Schmeckt gekühlt am besten. Nährwertdeklaration: Nährwerte pro 100 g Brennwert 839 kJ/200 kcal Fett, davon 9,6 g o gesättigte Fettsäuren 1,7 g o einfach ungesättigte Fettsäuren 5,4 g o mehrfach ungesättigte Fettsäuren 2,1 g Kohlenhydrate, davon 18 g o Zucker 6,5 g o Lactose < 0,5 g Ballaststoffe 1,0 g Eiweiß 10,0 g Salz 0,2 g Natrium 80 mg Kalium 250 mg Chlorid 120 mg Calcium 150 mg Phosphor 120 mg Magnesium 30 mg Eisen 1,6 mg Zink 2,0 mg Kupfer 0,2 mg Mangan 0,3 mg Fluorid 0,12 mg Selen 11 μg Chrom 13 μg Molybdän 15 μg Jod 15 μg Vitamin A 125 μg Vitamin D 1,6 μg Vitamin E 3,8 mg Vitamin K 12 μg Vitamin C 18 mg Thiamin 0,2 mg Riboflavin 0,25 mg Niacin 1,0 mg/3,3 mg NE Vitamin B6 0,3 mg Folsäure 40 μg Vitamin B12 0,35 μg Biotin 5,0 μg Pantothensäure 0,7 mg Osmolarität: 520 mOsm/l 650 mOsm/l Wasser 60 g Zutaten: Wasser, Glukosesirup, Milch eiweiß (Casein, Molke ), Rapsöl, Saccharose, Rahm/Schlagsahne , fettarmes Kakaopulver (1,3%), Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Natriumcitrat, Kaliumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D, B12), Aromen, Säureregulator (E330, E525). Allergene: Milch. Nettofüllmenge: 4 x 125 g = 500 g Aufbewahrungsbedingungen: Ungeöffnet, kühl und trocken lagern. Geöffnete Becher wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Nestle Health Science (Deutschland) GmbH Lyoner Straße 23 D-60528 Frankfurt Weitere Hinweise: Glutenfrei, lactosearm (< 0,5 g/100 ml). Diätetisch vollständig. Unter ärztlicher Aufsicht verwenden. Geeignet ab 3 Jahren. Als einzige Nahrungsquelle geeignet. Quelle: www.nestlehealthscience.de Stand: 07/202318,11 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
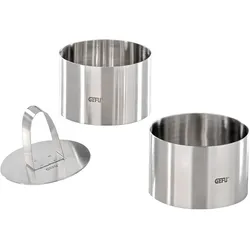
Gefu Dessert- und Vorspeisenringe Forma 2Stck.Gefu Dessert- und Vorspeisenringe Forma 2Stck.Die runden Dessert- und Vorspeisenringe machen Speisen zu einem echten Hingucker. Mit einem Durchmesser von 7,5 cm und einer Höhe von 5 cm bringen sie Vor-, Haupt- oder Nachspeisen in Form. Ideal als Ergänzung zu dem Profi -Set. 2 Speiseringe mit Stößer Ø 7,5 cm, H 5 cm.2 Stück backofengeeignetMaterialien: hochwertiger EdelstahlSpülmaschinengeeignet18,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.